

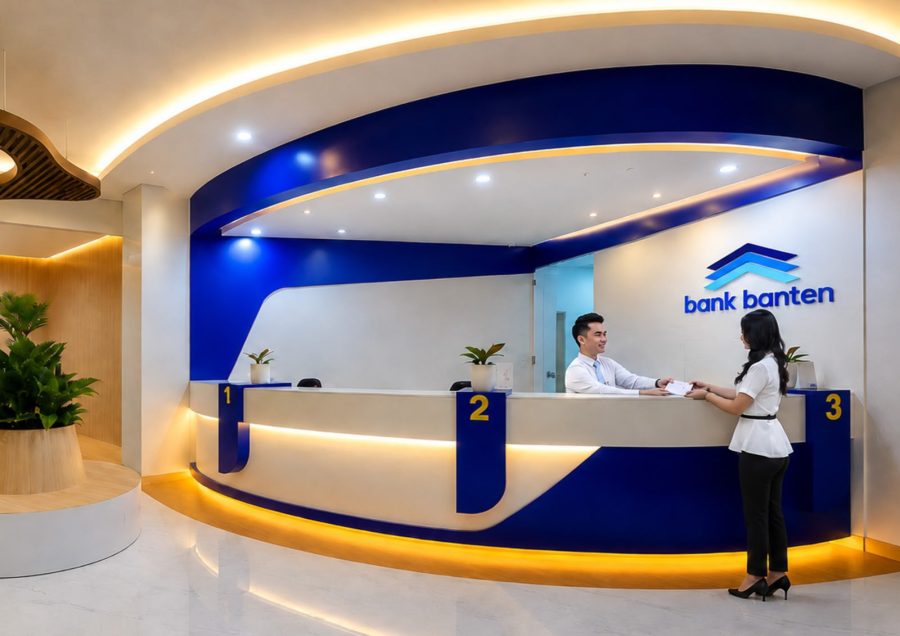
SERANG – PT Bank Pembangunan Daerah Banten (Perseroda) Tbk (Bank Banten) mencatatkan kinerja positif hingga triwulan III 2026. Laba bersih perseroan per September 2026 mencapai Rp36,07 miliar, melonjak 237% secara tahunan (year-on-year/yoy) dari Rp10,70 miliar pada periode yang sama tahun sebelumnya. Pertumbuhan itu ditopang kenaikan pendapatan bunga, penyaluran kredit yang ekspansif, serta pengelolaan biaya operasional yang makin efisien.
Direktur Utama Bank Banten, Muhammad Busthami, menyampaikan bahwa capaian tersebut menjadi dorongan bagi perseroan untuk terus memperkuat fundamental bisnis sekaligus meningkatkan kontribusi terhadap perekonomian daerah.
“Kami bersyukur atas kinerja Bank Banten hingga September 2026. Pertumbuhan laba ini menjadi motivasi bagi kami untuk terus memperkuat fundamental bisnis dan memberikan kontribusi yang lebih besar bagi perekonomian Banten,” ujar Busthami di Serang, Rabu (4/11/2026).
Pendapatan bunga Bank Banten tercatat Rp553,24 miliar, tumbuh 36,90% yoy dari Rp404,11 miliar pada September 2025. Pada periode yang sama, beban bunga tercatat Rp256,74 miliar, sedangkan pendapatan bunga bersih (net interest income/NII) meningkat 36,10% yoy menjadi Rp200,56 miliar. Margin bunga bersih (net interest margin/NIM) pun naik dari 3,09% menjadi 3,40%, mencerminkan makin optimalnya kemampuan perseroan menghasilkan pendapatan dari aktivitas intermediasi.
Dari sisi efisiensi, Bank Banten mampu menahan pertumbuhan beban operasional lainnya hanya 1,02% yoy menjadi Rp138,14 miliar. Pengendalian biaya tersebut mendorong rasio biaya operasional terhadap pendapatan operasional (BOPO) turun dari 97,72% menjadi 90,69%.
Perbaikan efisiensi itu turut mengerek profitabilitas perseroan. Rasio imbal hasil aset (return on assets/ROA) naik dari 0,17% menjadi 0,46%, sedangkan imbal hasil ekuitas (return on equity/ROE) meningkat dari 1,09% menjadi 3,13%.
Pada fungsi intermediasi, kredit yang disalurkan Bank Banten tumbuh 35,71% yoy menjadi Rp6,04 triliun dari Rp4,45 triliun pada September 2025. Dari sisi pendanaan, dana pihak ketiga (DPK) tumbuh 14,28% yoy menjadi Rp7,48 triliun. Adapun dana murah (current account saving account/CASA) yang berasal dari giro dan tabungan tercatat Rp2,41 triliun, naik 2,62% yoy.
iklan